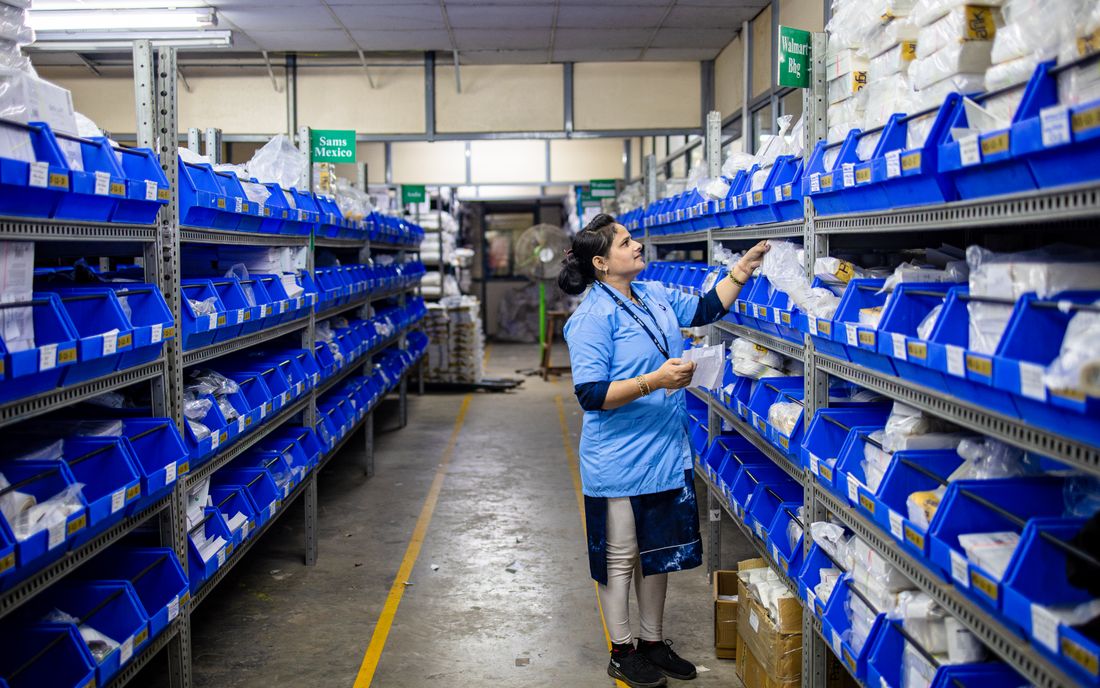
المخزون الراكد: كيف يشوّه قيمة النشاط التجاري
البضاعة التي لا تُباع تبقى في الميزانية بقيمتها الكاملة. كيف تكتشفونها في العدّ، وماذا تسألون البائع قبل الاتفاق على السعر.
في ميزانية أي شركة تجارية تبقى البضاعة التي لا تُباع مسجّلة بتكلفتها كاملة، سنةً بعد سنة، إلى أن يقرر أحد ما أن يخفض قيمتها. والدفتر لا يعرف أن هذه الكراتين لم تتحرك منذ ثمانية عشر شهرًا، فهو يسجّل ما اشتُري لا ما يمكن بيعه. ولهذا يرى المشتري المحتمل في تقرير المخزون رقمًا مريحًا، ثم يكتشف بعد إتمام الصفقة أن جزءًا كبيرًا منه رفوف تحتفظ بذكريات لا ببضاعة قابلة للبيع.
لماذا لا تظهر المشكلة في الدفاتر
يُسجَّل المخزون عادةً بسعر الشراء، ويبقى بهذا السعر ما لم تُجرَ له معالجة محاسبية. وتحديد الوقت الذي تُخفَّض فيه قيمة بضاعة راكدة، وبأي مقدار، قرار محاسبي يتخذه محاسبكم أو مدقق حساباتكم، وتحكمه قواعد المحاسبة المعتمدة لديكم. أما ما يستطيعه العدّ الميداني فهو توفير الوقائع التي يبني عليها هذا القرار: ما الذي يوجد، وبأي كمية، وبأي حال، ومنذ متى لم يتحرك.
كيف يكشفه العدّ
أثناء العدّ تظهر علامات يلتقطها العدّاد الخبير ولا تظهر في أي كشف:
- طبقة غبار على الكراتين السفلية، وتغليف بهت لونه أو تغيّر شكله.
- طُرُز قديمة أو عبوات بتصميم لم يعد يُنتج، أو بضاعة موسم مضى.
- منصّات في أقصى الممرات تحجبها بضاعة أحدث، وممرات لم يمرّ بها أحد.
- كمية لم تتغير منذ العدّ السابق.
- تواريخ صلاحية قريبة أو منقضية، أو ملصقات بلغة أو سوق لم تعودوا تبيعون فيه.
ويحسن أن يسجّل الفريق لكل صنف كبير تاريخ آخر حركة صرف، وأن يضع الأصناف في شرائح عمرية: حتى 90 يومًا، ومن 91 إلى 180، ومن 181 إلى 365، وما فوق السنة. هذه الشرائح تحوّل انطباعًا غامضًا إلى جدول يمكن مناقشته.
مثال تطبيقي (أرقام افتراضية)
تظهر الدفاتر مخزونًا قيمته 600,000 دولار. وبعد ربط العدّ بسجل الحركة يتوزع المخزون على النحو الآتي:
- حتى 180 يومًا منذ آخر صرف: 380,000 دولار.
- من 181 إلى 365 يومًا: 130,000 دولار.
- أكثر من 365 يومًا: 90,000 دولار.
يقول البائع إن المخزون كله «بضاعة جيدة». لكن الشريحة الأقدم، وقيمتها 90,000 دولار، لم تُصرف سنةً كاملة. فلو قدّر المحاسبون والمشتري أنها لن تُباع إلا بنحو 30 بالمئة من تكلفتها، وهو افتراض لغرض الشرح فقط، لانخفضت القيمة بنحو 63,000 دولار، أي ما يزيد قليلًا على 10 بالمئة من الرقم المعلن. وإذا ارتبط السعر بقيمة الأصول الصافية فسينتقل هذا الفرق إلى سعر الصفقة مباشرةً.
الراكد غير الموسمي
لا تحكموا على كل بضاعة بطيئة بأنها ميتة. فبعض السلع موسمي بطبيعته: مستلزمات الشتاء، وأغراض العودة إلى المدارس، وأغذية المناسبات وشهر رمضان. وهذه قد تبدو راكدة في غير موسمها وهي تُباع جيدًا في وقتها. والفارق تكشفه مبيعات السنة الماضية: اطلبوا مبيعات كل صنف كبير شهريًا خلال 12 شهرًا، وقارنوها بالكمية الموجودة. فإن كان الصنف يُباع 20 وحدة في الشهر وفي المستودع 1,200 وحدة، فهي تكفي 60 شهرًا، أي خمس سنوات، وهذا أبعد من أن يكون موسميًا. وإن تركزت المبيعات في شهرين وكان الرصيد يغطي الموسم القادم فقط، فالأمر مختلف تمامًا.
أسئلة تطرحونها على البائع
- متى بيع آخر صنف من هذه البضاعة، ولمن؟
- لماذا اشتُريت بهذه الكمية، وهل خُطّط لحملة لم تتم؟
- هل عُرضت بتخفيض، وماذا كانت النتيجة؟
- هل يحق إعادتها إلى المورّد أو تبديلها؟
- هل هي مرهونة أو محجوزة لحساب جهة أخرى؟
الإجابات تدوَّن كتابةً. وإن تردد البائع في الإجابة فهذا بحد ذاته معلومة، كما أن إجابته الصريحة تزيد الثقة بسائر أرقامه.
الخلاصة
المخزون الراكد لا يلغي قيمة النشاط، لكنه يغيّر حجمها الحقيقي، ويظهر إن بحثتم عنه: بالعدّ في الموقع، وبالشرائح العمرية، وبمقارنة الكميات بمبيعات الأشهر الماضية. وتتولى WarehouseDepo هذا الجزء الميداني للمستثمرين: تعدّ المخزون وتسجّل حالته وتاريخ آخر حركة له، وتسلّم المحاسب والمستشار وقائع واضحة يبنيان عليها تقديرهما.